
Ni diplôme ni licence : pour acheter et revendre des objets anciens, une entreprise immatriculée et une déclaration en préfecture suffisent. La contrainte tient dans un cahier : le livre de police retrace chaque objet acheté, et mal le tenir est un délit. Restent le statut, la TVA sur marge et, pour l’antiquaire, ce que les mots d’une facture garantissent.
Brocanteur ou antiquaire : ce qui change vraiment
Les formalités sont les mêmes. La différence tient à ce que chacun promet à son client.
Les mêmes règles pour les deux
Brocanteur et antiquaire achètent pour revendre : l’activité est commerciale, sans diplôme exigé. Le brocanteur vend des objets d’occasion, communs ou rares, récents ou non. L’antiquaire vend des pièces à valeur artistique ou historique, qu’il sait estimer et dater. Pour le fisc, un objet d’antiquité a plus de cent ans.
L’École du Louvre ou une licence d’histoire de l’art donnent une base. Un stage chez un professionnel montre le reste : les foires du week-end, les rendez-vous chez les particuliers, le véhicule assez grand pour un buffet.
Ce que vos mots garantissent
Le décret du 3 mars 1981, dit décret Marcus, encadre le vocabulaire des œuvres d’art et des objets de collection. Une commode vendue « époque Louis XV » est garantie de cette période. Une commode « style Louis XV » ne garantit ni date ni auteur. « Attribué à » désigne un auteur probable, sur de sérieuses présomptions.
Si l’acheteur le demande, la facture précise la nature, la composition, l’origine et l’ancienneté de l’objet. Une partie refaite plus tard, comme un pied remplacé, doit lui être signalée.
À partir de quand êtes-vous professionnel ?
La frontière tient à une intention plus qu’à un montant : acheter pour revendre, de façon habituelle. Un particulier qui vide son grenier peut participer à deux ventes au déballage par an avec ses objets personnels. Chiner un fauteuil pour le revendre plus cher, puis recommencer, revient à exercer un commerce, y compris en ligne.
Les plateformes signalent au fisc tout vendeur qui atteint 30 transactions ou dépasse 2 000 € dans l’année. Ce chiffre ne crée aucun impôt, mais il rend l’activité visible.
Une activité accessoire n’y échappe pas, même marginale. Une boutique de décoration qui ouvre un rayon de meubles chinés se déclare avant son premier achat. La règle vaut aussi pour un dépôt-vente ou pour ouvrir une friperie.
Quel statut pour un commerce d’occasion ?
Le choix se joue sur une donnée propre au métier : la marge entre l’achat et la vente.
La micro-entreprise taxe vos ventes, pas votre marge
La plupart des brocanteurs démarrent en micro-entreprise, ouverte jusqu’à 203 100 € de ventes par an en 2026. Les cotisations atteignent 12,3 % du chiffre d’affaires, 13,3 % avec le versement libératoire de l’impôt. Une création éligible à l’ACRE cotise à 9,3 % pendant trois à quatre trimestres.
Ce taux porte sur le prix de vente. Un brocanteur fictif vend pour 40 000 € d’objets achetés 20 000 €. Il verse 4 920 € de cotisations, près d’un quart de sa marge, avant le stand, le carburant et l’assurance. Avec une marge de 30 %, la même somme en absorbe 41 %. Pour l’impôt, un abattement forfaitaire de 71 % tient lieu de déduction des achats.
Quand passer au réel ou en société
En entreprise individuelle au réel, vous cotisez sur le bénéfice, après déduction des achats, du loyer et des frais de véhicule. Un objet invendu en fin d’exercice reste en stock et ne réduit pas le résultat de l’année : la micro, elle, ignore ce stock.
La société (EURL, SASU, SARL ou SAS) trouve sa place avec un associé ou le rachat d’un fonds de commerce. Refaites le calcul dès que vos frais pèsent lourd dans votre marge, avec notre guide sur le statut après la micro-entreprise.
Déclaration au registre des revendeurs : l’ordre à suivre
L’entreprise vient d’abord, la déclaration ensuite, et les deux précèdent votre premier achat.
Immatriculer, puis déclarer
Une fois l’entreprise immatriculée sur le guichet unique, adressez le Cerfa 11733*02 à la préfecture ou à la sous-préfecture de votre établissement principal (préfecture de police à Paris). Si vous vendez uniquement depuis une boutique en ligne, votre domicile fait foi.
Le formulaire réclame encore un Kbis, qui n’est plus nécessaire : le numéro Siren suffit, sauf impossibilité technique. Cette déclaration n’est pas une autorisation : le récépissé ne peut pas vous être refusé parce que vos statuts ne parlent pas de biens d’occasion.
Le récépissé à garder
Il prouve votre inscription à chaque contrôle : police, douanes, fisc, répression des fraudes. Ne pas le présenter expose à 450 € d’amende, ne pas avoir déclaré à 1 500 €. Un déménagement se déclare d’avance, au commissariat ou à la mairie, au départ comme à l’arrivée.
Le livre de police au moment d’acheter
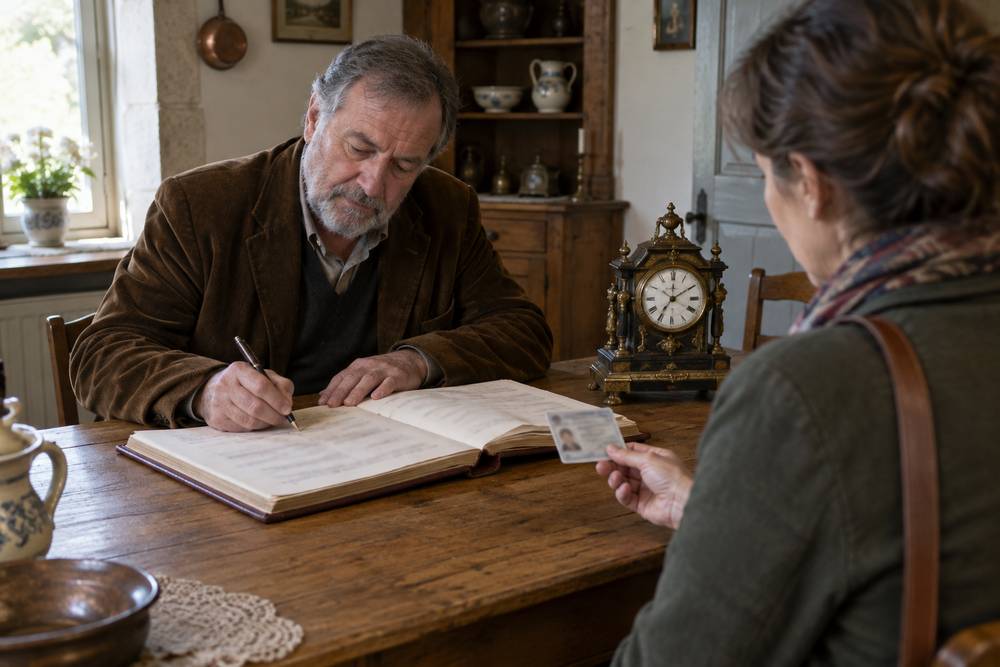
Livre de police, registre de brocante, registre des objets mobiliers : ces trois noms désignent le même document. Notre guide explique comment tenir un livre de police ; voici ce que le métier impose face au vendeur.
Devant le vendeur
Demandez sa pièce d’identité : le registre en reprend la nature, le numéro, la date et l’autorité de délivrance, avec son nom et son domicile. S’y ajoutent la description de l’objet, ses signes distinctifs (signature, estampille, numéro de série), le prix et le mode de règlement. Un mineur non émancipé doit avoir l’accord de son représentant légal.
Payez en espèces dans la limite de 1 000 € : le plafond vaut pour tout achat professionnel, même à un particulier. Chaque objet reçoit ensuite un numéro d’ordre visible, qui renvoie à sa ligne du registre. Un objet échangé ou reçu en dépôt-vente s’inscrit aussi, avec une estimation de sa valeur.
Lots, papier ou numérique
Trente livres achetés à la même personne n’exigent pas trente lignes. Les objets valant 60 € au plus à l’achat, sans intérêt historique ou artistique, se regroupent sous un même numéro. Le lot doit être homogène par sa nature ou son origine.
Il faut un registre par établissement ouvert au public. Le papier, paraphé par le commissaire de police ou le maire, se garde cinq ans après clôture. Un outil numérique suit la norme ISO 14641-1 et conserve les données dix ans. Un registre absent, inexact ou refusé au contrôle coûte jusqu’à six mois d’emprisonnement et 30 000 € d’amende.
TVA sur marge : quel régime pour quel objet ?
Votre TVA dépend du total de vos ventes et de la personne qui vous a vendu l’objet.
Sous 85 000 € : la franchise
En franchise en base, vous ne facturez pas de TVA et n’en récupérez aucune. Le seuil est de 85 000 € de ventes l’année précédente, 93 500 € en cours d’année. Il se mesure sur le chiffre d’affaires total, pas sur la marge (BOFiP). Une micro-entreprise peut ainsi devoir la TVA bien avant son plafond de 203 100 €.
Au-delà : le régime de la marge
Une fois redevable, vous appliquez de plein droit la TVA sur marge. Elle vise les objets achetés à un particulier, à une entreprise en franchise ou à un revendeur sous ce régime. Un objet jamais déballé, acheté à un particulier, reste un bien d’occasion, a confirmé un rescrit d’août 2026.
La taxe porte sur l’écart entre prix de vente et prix d’achat, objet par objet, sans compenser les ventes à perte. Les restaurations n’entrent pas dans le prix d’achat, mais leur TVA se déduit. Le taux est de 20 %, antiquités comprises : le 5,5 % ne s’applique plus à la marge depuis le 1er janvier 2025.
La TVA ne doit pas apparaître sur la facture, qui porte la mention « Régime particulier – Biens d’occasion » (ou « – Objets d’art », « – Objets de collection et d’antiquités »). Un objet importé ou acheté avec TVA facturée sort du régime.
| La même commode, achetée 400 €, vendue 1 000 € | TVA reversée | Il vous reste |
|---|---|---|
| Franchise, achat à un particulier | 0 € | 600 € |
| Marge, achat à un particulier | 100 € | 500 € |
| Régime normal, achat à un professionnel, TVA comprise | 100 € | 500 € |
| Option pour le régime normal, achat à un particulier | 166,67 € | 433,33 € |
La dernière ligne coûte 66,67 € de plus, mais un hôtel ou un décorateur récupère alors la TVA. Cette option se choisit vente par vente.
Les lots hétérogènes
Pour le contenu d’une cave racheté à prix unique, le prix de chaque objet reste inconnu. L’administration admet alors une base égale à la moitié du prix de cession : environ 9 € de TVA pour un objet vendu 100 €.
Boutique, marchés, internet : les règles de vente
Le lieu de vente ajoute ses formalités. La garantie due au client reste la même partout.
Boutique et marchés
Une boutique suppose un bail commercial et les règles des établissements recevant du public. Pour vendre sur les marchés hors de la commune de votre domicile ou de votre établissement, il faut la carte de commerçant ambulant. Délivrée par la CCI, elle coûte 30 € et vaut quatre ans.
Une brocante organisée hors d’un commerce est une vente au déballage. L’organisateur la déclare au maire et tient un registre des exposants. Elle ne peut pas dépasser deux mois par an au même endroit : un vide-grenier permanent exige donc un vrai local.
La garantie due au client
La fiche officielle du métier écrit que les objets du brocanteur n’ont pas de garantie. Cela vaut pour l’authentification, pas pour l’objet. Tout professionnel doit au consommateur la garantie légale de conformité, occasion comprise, enchères publiques exceptées. Un défaut apparu dans les douze mois est présumé exister à la vente. Ensuite, l’acheteur peut agir jusqu’à deux ans après la livraison, à lui de le prouver.
« Vendu en l’état » ne protège pas : décrivez chaque défaut connu sur la facture et faites-le accepter à part. En ligne, le client a aussi quatorze jours pour se rétracter. Proposez toujours un médiateur de la consommation.
Pièces de valeur : trois obligations de plus
Les objets de prix font entrer dans d’autres règles, qui visent aussi le brocanteur.
À 10 000 € : vigilance et Tracfin
La lutte contre le blanchiment vise aussi brocanteurs et antiquaires. À partir de 10 000 € par transaction ou série liée, identifiez le client, classez vos risques, écrivez une procédure interne et déclarez tout soupçon à Tracfin. Dans son questionnaire 2025, 40 % des marchands concernés n’avaient aucune procédure.
À 750 € : le droit de suite
La revente d’une œuvre originale déclenche le droit de suite si l’artiste est vivant, ou mort depuis moins de soixante-dix ans, et si un professionnel intervient. Il est dû dès 750 € : 4 % jusqu’à 50 000 €, à la charge du vendeur.
Dès le premier bijou : les métaux précieux
Détenir de l’or, de l’argent ou du platine impose une déclaration d’existence auprès des douanes. Pour les ouvrages d’occasion, le registre de brocante tient lieu de livre de police.
